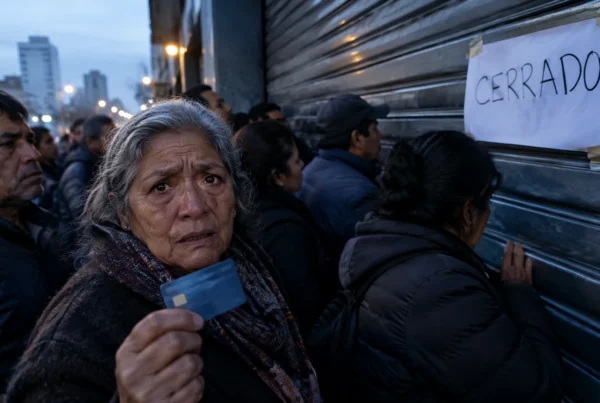
In Paraguay è crollata Ueno Bank, la banca digitale con circa 3 milioni di clienti: quasi metà della popolazione, oltre il 60% degli adulti. Da martedì 3 novembre conti, carte e app sono bloccati, otto dirigenti sono stati arrestati e il 5 novembre il presidente della Repubblica Santiago Peña ha presentato le dimissioni, travolto dai suoi legami con la banca, mentre la Camera lo metteva sotto accusa. È una storia lontana, ma racconta molto bene una cosa che riguarda anche noi: dove teniamo i soldi, e quanto siamo davvero protetti.
Vediamo cosa è successo, quali numeri sono confermati e cosa vuol dire per chi ha un conto in Italia.
Cosa è successo in Paraguay
Ueno era nata come una piccola fintech ed era cresciuta in pochi anni fino a diventare la banca digitale più usata del Paese, anche grazie all’acquisizione di Visión Banco nell’estate 2026. Una crescita velocissima, e sotto la superficie i conti non tornavano.
La sequenza dei fatti:
- Lunedì 2 novembre: la banca centrale del Paraguay vota all’unanimità l’avvio della risoluzione della banca. Il suo indice di solvibilità era sceso al 5,56%, contro un minimo di legge del 12%.
- Martedì 3 novembre: i funzionari della banca centrale prendono il controllo di Ueno. App, carte e bonifici smettono di funzionare, le filiali chiudono. La procura emette mandati di arresto per otto alti dirigenti, tra cui il presidente del gruppo proprietario. Si dimette anche il governatore della banca centrale, che in passato aveva guidato la società da cui è nata Ueno.
- Mercoledì 4 novembre: code davanti alle filiali e proteste ad Asunción. Le app delle altre banche vanno in tilt per la corsa ad aprire nuovi conti.
- Giovedì 5 novembre: il presidente Peña presenta le dimissioni. Pochi minuti dopo la Camera approva la sua messa in stato d’accusa con 78 voti a 0. Fino al 2025 aveva avuto quote in una società legata alla holding della banca. Le dimissioni non sono ancora state accettate dal Congresso, che non ha raggiunto il numero legale: ora la decisione passa al Senato. Quando saranno accettate, gli subentrerà il vicepresidente Pedro Alliana. In serata la banca centrale avvia i primi rimborsi.
Perché la banca è crollata
Non per un attacco hacker né per una crisi improvvisa dei mercati, ma per il motivo più vecchio del mondo: i soldi dei clienti prestati agli amici. Secondo le verifiche della banca centrale e della stampa locale, Ueno concedeva prestiti poco documentati e oltre i limiti di legge a società collegate ai propri azionisti, e registrava come attività voci che erano semplici spese. In un solo giorno di settembre 2025 circa 39 milioni di dollari sarebbero finiti a tre società collegate.
Quando la banca centrale ha imposto di correggere i bilanci, il capitale è sceso sotto la metà del minimo richiesto. A quel punto non c’era più margine.
I numeri del crac
| Voce | Dato |
|---|---|
| Clienti con il conto bloccato | circa 2,9–3 milioni |
| Fondi pubblici gestiti dalla banca | 800–850 milioni di dollari |
| Di cui dell’istituto previdenziale statale (IPS) | circa 380 milioni di dollari |
| Pensionati che ricevevano l’assegno tramite Ueno | circa 32.000 |
| Dipendenti | circa 7.000 |
| Dirigenti arrestati | 8, più altri 27 indagati |
| Garanzia sui depositi | fino a circa 38.000 dollari per conto |
Una precisazione, perché sui social gira molto: Ueno è la banca con più clienti del Paraguay, non la più grande per patrimonio. È definita una banca di medie dimensioni. Questo però non rende il problema più piccolo: tocca la vita quotidiana di metà del Paese.
I correntisti perderanno i soldi?
La maggior parte no, ma dovrà aspettare. Il Paraguay ha un fondo di garanzia dei depositi che copre fino a circa 38.000 dollari per conto: secondo le stime della banca centrale protegge per intero circa il 97% dei clienti. Il governo ha approvato in fretta una legge per accelerare i rimborsi, e la banca centrale ha iniziato a pagare già la sera di giovedì 5 novembre. Nella prima fase ogni cliente riceve fino a 10 milioni di guaraní (circa 1.565 dollari), a patto di non avere debiti con Ueno e di avere un conto in un’altra banca dove ricevere i soldi. Nel frattempo circa 280.000 persone che usavano solo Ueno hanno dovuto aprire un conto altrove.
Restano scoperti i saldi oltre la soglia, circa il 3% dei clienti, e restano a rischio i fondi pubblici, a partire da quelli previdenziali. È qui che il crac diventa un problema di tutti, anche di chi in quella banca non aveva il conto.
«I soldi in banca non sono tuoi»?
Dopo una notizia così questa frase torna ovunque. Contiene una parte di verità: tecnicamente, quando depositi denaro su un conto corrente, la banca ne diventa proprietaria e tu diventi un suo creditore. Se la banca fallisce, i tuoi soldi seguono le regole della crisi bancaria, non la tua volontà.
Ma dire che «non sono tuoi» è esagerato: esistono garanzie precise, e conoscerle è la vera difesa. Il Paraguay lo dimostra. Il 97% dei clienti di Ueno riavrà tutto. Chi rischia davvero è chi aveva cifre alte concentrate in una sola banca.
Molti, in questi giorni, indicano Bitcoin come alternativa, e su un punto hanno ragione. Bitcoin custodito in un portafoglio personale, di cui solo tu hai le chiavi private, è tuo al 100%: non è un credito verso qualcuno, nessuna banca può bloccarlo, prestarlo ad altri o farlo sparire con un fallimento. Nel mondo crypto si dice «not your keys, not your coins»: se le chiavi non sono tue, nemmeno i bitcoin lo sono.
Attenzione però alla differenza tra portafoglio personale ed exchange. Chi lascia i bitcoin su una piattaforma di scambio torna nella stessa situazione del correntista: ha un credito verso una società. È quello che è successo nel 2022 con FTX, quando i clienti dell’exchange persero l’accesso ai propri fondi. Non è fallito Bitcoin: è fallito chi lo custodiva al posto loro. Lo stesso schema di Ueno.
L’altra faccia della proprietà totale è la responsabilità totale: se perdi le chiavi o la frase di recupero, nessun fondo di garanzia ti rimborsa. Per questo la custodia personale va fatta bene, con un backup sicuro e conservato offline. Il punto, quindi, è sempre lo stesso: sapere chi custodisce davvero i tuoi soldi.
E in Italia? Come sei protetto
- Fino a 100.000 € per depositante, per banca, sei garantito. Se una banca italiana fallisce, i depositi fino a questa cifra sono rimborsati dal Fondo interbancario di tutela dei depositi, in genere entro 7 giorni lavorativi. Il limite vale per ogni banca: due conti nella stessa banca si sommano.
- Oltre i 100.000 € entra in gioco il «bail-in». Dal 2016, se una banca va in crisi, possono essere chiamati a coprire le perdite azionisti, obbligazionisti e, per la parte oltre la soglia, anche i correntisti.
- Titoli, fondi ed ETF in deposito titoli restano tuoi. Non fanno parte del patrimonio della banca: se la banca fallisce, vengono trasferiti a un altro intermediario. Diverso il caso delle obbligazioni emesse dalla banca stessa, che invece sono a rischio.
Cosa fare adesso: 4 regole pratiche
- Non superare i 100.000 € in una sola banca. Se hai di più, dividi tra istituti diversi: è gratis e ti protegge.
- Controlla la solidità della tua banca. Un indicatore semplice è il CET1, cioè quanto capitale di qualità ha rispetto ai rischi: lo trovi nei bilanci ed è pubblicato da molti siti di confronto.
- Diffida della crescita troppo veloce. Tassi molto più alti della media e una banca che si espande a vista d’occhio sono segnali da guardare con attenzione, non da festeggiare.
- Tieni un fondo per le emergenze accessibile e separato. Ai correntisti di Ueno è mancata soprattutto la liquidità di tutti i giorni: avere una piccola riserva su un secondo conto, in un’altra banca, avrebbe fatto la differenza.
In sintesi
Il crac di Ueno Bank non nasce dalla tecnologia ma da prestiti agli amici e controlli arrivati tardi. Il risultato è stato paralizzare per giorni la vita di metà di un Paese e mettere sotto accusa il suo presidente. La lezione vale ovunque: conosci le garanzie che hai, dividi i soldi tra più soggetti e non tenere tutte le uova nello stesso paniere, che sia una banca o una piattaforma, e se scegli Bitcoin tieni tu le chiavi.
Articolo aggiornato al 6 novembre 2026. La vicenda è in evoluzione e alcuni dati potrebbero cambiare. Contenuto informativo, non costituisce consulenza finanziaria.
Fonti: Euronews (5 novembre 2026); Al Jazeera / Reuters (5 novembre 2026); La Nación (4 novembre 2026); ABC Color (3 novembre 2026); Latin Times; Adnkronos (5 novembre 2026); Fondo interbancario di tutela dei depositi.